


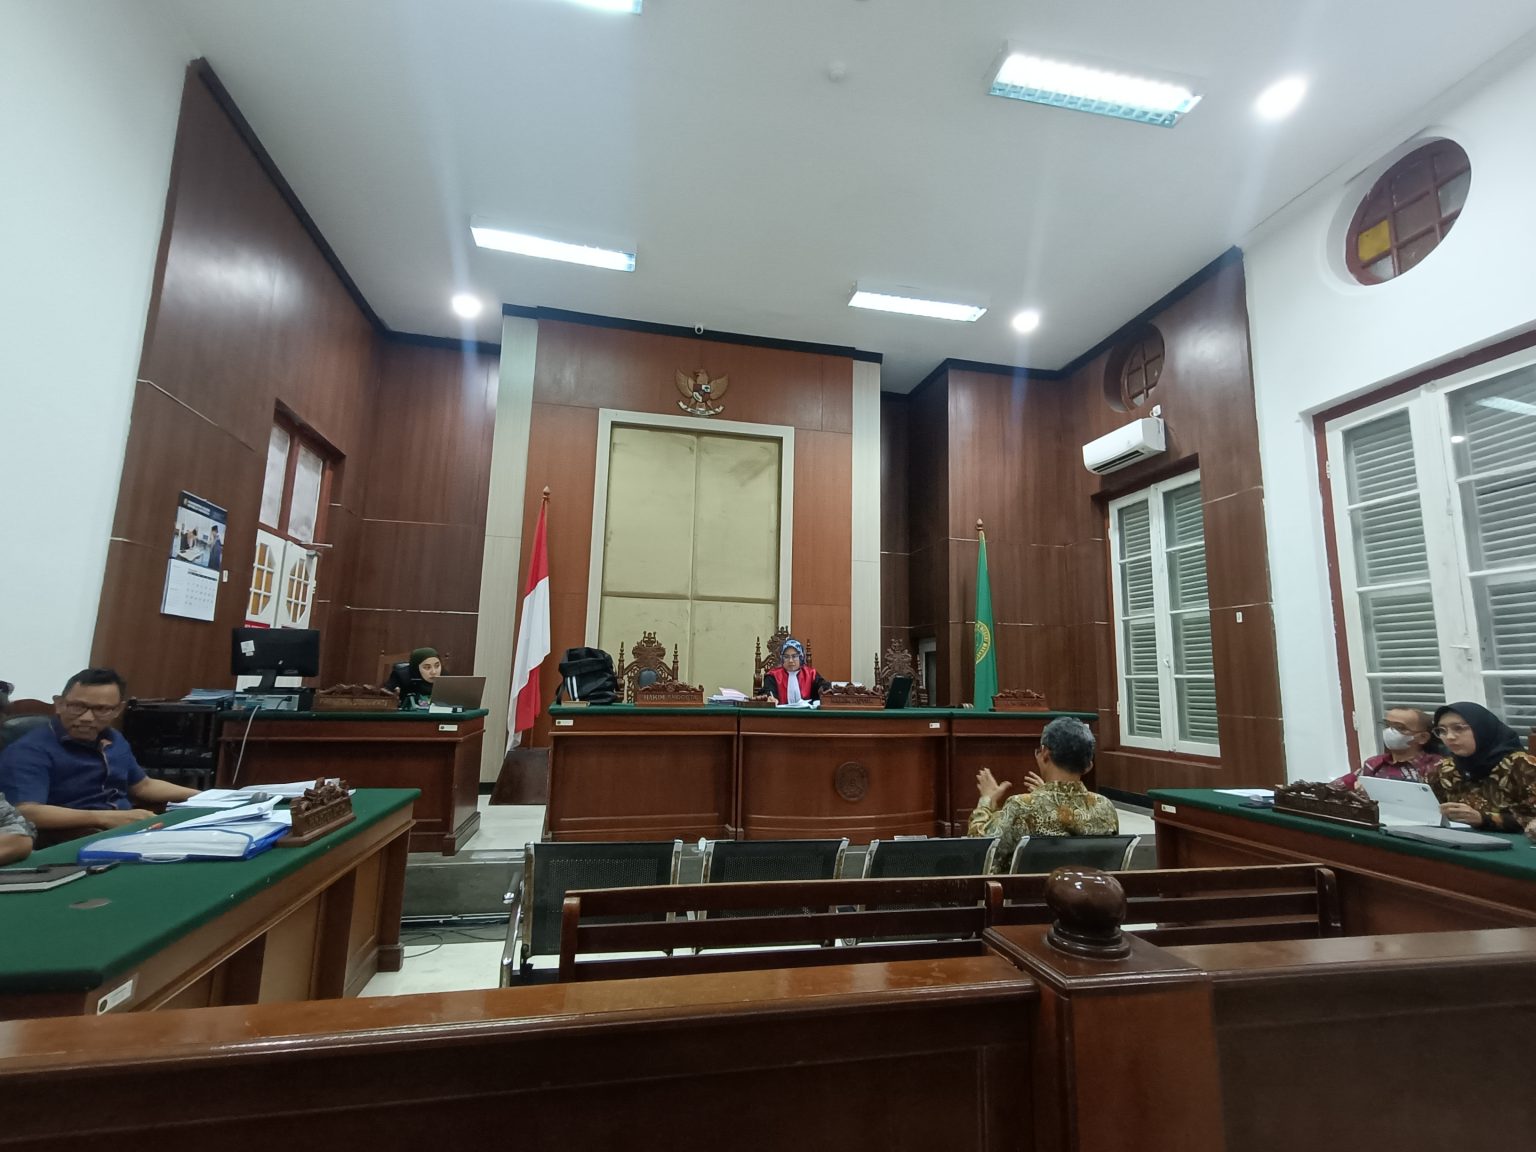
MAKASSAR – Keabsahan audit penghitungan kerugian negara oleh Badan Pengawasan Keuangan dan Pembangunan (BPKP) menjadi sorotan dalam sidang lanjutan praperadilan mantan Penjabat (Pj) Gubernur Sulawesi Selatan, Bahtiar Baharuddin, terkait perkara dugaan korupsi pengadaan bibit nanas Dinas Tanaman Pangan, Hortikultura, dan Perkebunan (TPHBun) Sulawesi Selatan Tahun Anggaran 2024.
Dalam persidangan yang berlangsung di Pengadilan Negeri (PN) Makassar, Selasa (3/11/2026), dua ahli yang dihadirkan pihak pemohon, yakni akademisi hukum tata negara Muhammad Rullyandi dan ahli keuangan negara dan daerah Dr. Hamdani, menyampaikan sejumlah pandangan kritis terkait kewenangan, prosedur, serta metode audit BPKP dalam perkara tersebut.
Keterangan kedua ahli tersebut menyoroti aspek hukum yang menjadi dasar penghitungan kerugian negara dan penggunaannya dalam proses penetapan tersangka terhadap Bahtiar Baharuddin.
Ahli hukum tata negara, Muhammad Rullyandi, dalam keterangannya mempersoalkan hasil penghitungan kerugian negara oleh BPKP yang dinilai tidak sesuai dengan ketentuan Undang-Undang Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan.
Menurut Rullyandi, laporan hasil pemeriksaan (LHP) BPKP justru menilai proses pembahasan rancangan peraturan daerah (Ranperda) tentang APBD Tahun Anggaran 2024. Padahal, menurutnya, proses penyusunan kebijakan anggaran dan pelaksanaan anggaran merupakan dua tahapan yang berbeda.
“Saya menilai bahwa pembuktian adanya penghitungan kerugian negara oleh BPKP tidak sesuai dengan Undang-Undang Nomor 30 Tahun 2014,” kata Rullyandi dalam persidangan.
Ia juga merujuk Pasal 70 Undang-Undang Nomor 30 Tahun 2014 yang mengatur akibat hukum dari keputusan atau tindakan pemerintahan yang dinyatakan tidak sah. Berdasarkan ketentuan tersebut, Rullyandi berpendapat hasil penilaian BPKP dalam perkara ini seharusnya dinyatakan batal demi hukum dan tidak memiliki akibat hukum.
Selain itu, ia mengaitkan pandangannya dengan putusan Mahkamah Konstitusi (MK) yang menurutnya berkaitan dengan kewenangan penghitungan kerugian keuangan negara.
“Sejak Maret 2026, maka BPKP apabila masih melakukan penghitungan kerugian keuangan negara, harus dinyatakan oleh pengadilan sebagai alat bukti yang tidak sah, tidak mengikat, dan batal demi hukum,” ujarnya.
Sementara itu, ahli keuangan negara dan daerah, Dr. Hamdani, turut mempersoalkan dasar penetapan Bahtiar Baharuddin sebagai tersangka, terutama terkait penggunaan hasil audit BPKP sebagai salah satu alat bukti dalam perkara tersebut.
Hamdani yang merupakan Lektor Kepala Departemen Akuntansi Fakultas Ekonomi dan Bisnis Universitas Andalas Padang itu menguraikan sejumlah aspek yang menurutnya perlu diuji, mulai dari kewenangan lembaga auditor, waktu pelaksanaan audit, standar pemeriksaan hingga metode penghitungan kerugian negara.
Ia menegaskan bahwa persoalan kewenangan menjadi salah satu hal mendasar yang perlu diperhatikan. Hamdani merujuk Undang-Undang Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara serta Undang-Undang Nomor 15 Tahun 2006 tentang Badan Pemeriksa Keuangan.
Ketentuan tersebut, menurutnya, perlu dibaca bersama Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara dan Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara.
“Karena itu, ketika MK bersidang dan saya dihadirkan sebagai ahli, untuk bagaimana pandangan ahli terhadap penjelasan Pasal 603 Undang-Undang Nomor 1 Tahun 2023 tentang KUHP, maka saya katakan lembaga audit keuangan negara yang dimaksud adalah Badan Pemeriksa Keuangan,” jelas Hamdani.
Ia juga mengaitkan argumentasinya dengan pertimbangan hukum dalam putusan Mahkamah Konstitusi Nomor 28 Tahun 2006 yang menurutnya mempertegas kewenangan BPK dalam pemeriksaan keuangan negara.
Selain masalah kewenangan, Hamdani menyoroti waktu pelaksanaan audit penghitungan kerugian negara yang disebut dilakukan setelah Bahtiar ditetapkan sebagai tersangka.
Menurutnya, kondisi tersebut perlu diuji berdasarkan ketentuan internal BPKP mengenai pelaksanaan audit penghitungan kerugian negara.
“Faktanya tadi audit penghitungan kerugian negara telah dilakukan setelah penetapan tersangka. Dengan demikian tentu kita bisa sadari bahwa penerima audit BPKP dari pihak Kejaksaan Tinggi Sulawesi Selatan itu tidak mematuhi ketentuan peraturan yang dibuatnya sendiri,” ungkapnya.
Hamdani juga mempertanyakan penggunaan Standar Audit Aparat Pengawasan Intern Pemerintah (SAIPI) dalam laporan hasil audit BPKP. Menurutnya, standar tersebut lebih berkaitan dengan fungsi pengawasan internal pemerintahan, seperti audit kinerja, kepatuhan, serta pemeriksaan internal terhadap pelanggaran administrasi dan disiplin pegawai.
Karena itu, ia menilai penggunaan SAIPI dalam audit investigasi penghitungan kerugian negara untuk kepentingan proses peradilan perlu mendapat perhatian.
Persoalan lainnya berkaitan dengan metode penghitungan kerugian negara. Hamdani menyebut laporan audit BPKP tidak menjelaskan secara tegas metode yang digunakan, apakah menggunakan pendekatan total loss atau net loss.
Menurutnya, kejelasan metode sangat penting agar proses penghitungan kerugian negara dapat diuji secara transparan dan dipertanggungjawabkan berdasarkan standar pemeriksaan yang berlaku.
Dalam keterangannya, Hamdani juga menyampaikan bahwa bukti yang dijadikan dasar untuk menetapkan Bahtiar Baharuddin sebagai tersangka menurut pandangan keahliannya mengandung persoalan hukum.
“Yang intinya saya sampaikan di sini (persidangan) adalah bahwa dalam kasus ini tadi, baik berkaitan dengan bukti yang dijadikan dasar untuk mentersangkakan Pak Bahtiar Baharuddin selaku penjabat gubernur Sulawesi Selatan itu sebetulnya batal demi hukum,” katanya.
Keterangan kedua ahli tersebut menjadi bagian dari argumentasi pihak pemohon dalam sidang praperadilan Bahtiar Baharuddin. Sejumlah persoalan yang disampaikan, khususnya mengenai kewenangan BPKP, prosedur audit, standar pemeriksaan, dan metode penghitungan kerugian negara, menjadi materi yang diperdebatkan dalam persidangan.
Meski demikian, pandangan yang disampaikan kedua ahli merupakan keterangan berdasarkan keilmuan masing-masing dan menjadi bagian dari materi yang akan dipertimbangkan hakim dalam memeriksa permohonan praperadilan tersebut.





Tinggalkan Balasan Batalkan balasan